 [Imagen: FCMX]


Los pagos digitales para PyMEs en México todavía enfrentan una brecha importante: más de la mitad de estos negocios no acepta pagos con tarjeta. Tecnologías como Tap on Phone buscan cambiarlo al permitir que pequeños comercios cobren directamente desde un smartphone, sin depender de una terminal tradicional.
Los pagos digitales para PyMEs en México están transformando una operación que, desde el punto de vista del consumidor, parece sencilla: el cliente acerca su tarjeta o teléfono, espera unos segundos y el pago queda aprobado. Detrás de ese momento existe una infraestructura que conecta comercios, bancos y redes de pago prácticamente en tiempo real.
Esa infraestructura se conoce como adquirencia y está adquiriendo una relevancia particular para las pequeñas y medianas empresas mexicanas. El reto todavía es considerable. Más del 50% de las PyMEs en México no acepta pagos con tarjeta, de acuerdo con información de Concanaco Servytur difundida por Financiera para el Bienestar (FINABIEN). La situación no solo limita las opciones de cobro de los negocios, sino también su incorporación a un ecosistema financiero más amplio.
La brecha contrasta con la velocidad con la que están evolucionando los pagos digitales en México. Para los pequeños comercios, aceptar nuevas formas de pago empieza a dejar de ser únicamente una cuestión de conveniencia para convertirse en una herramienta para ampliar sus posibilidades de venta.
Pagos digitales para PyMEs en México: ¿qué papel tiene la adquirencia?
En términos sencillos, la adquirencia es el servicio que conecta a un comercio con las instituciones financieras involucradas en la autorización y procesamiento de una transacción.
Gracias a esta infraestructura, un negocio puede aceptar tarjetas, billeteras digitales y otros métodos de pago electrónicos mediante terminales físicas, enlaces de pago, aplicaciones o soluciones móviles integradas.
Para una PyME, un emprendimiento o un comercio incipiente, esto significa mucho más que colocar una terminal sobre el mostrador. La posibilidad de aceptar pagos electrónicos puede abrir la puerta a nuevos clientes que prefieren pagar de forma digital, reducir la dependencia del efectivo y facilitar una operación más eficiente.
La discusión cobra todavía más relevancia en un momento en el que la digitalización de las PyMEs mexicanas está ampliándose hacia áreas que van desde las ventas y la administración hasta el acceso a nuevas herramientas financieras. La adquirencia funciona precisamente como uno de esos puntos de entrada.
Tap on Phone lleva los pagos digitales a un smartphone
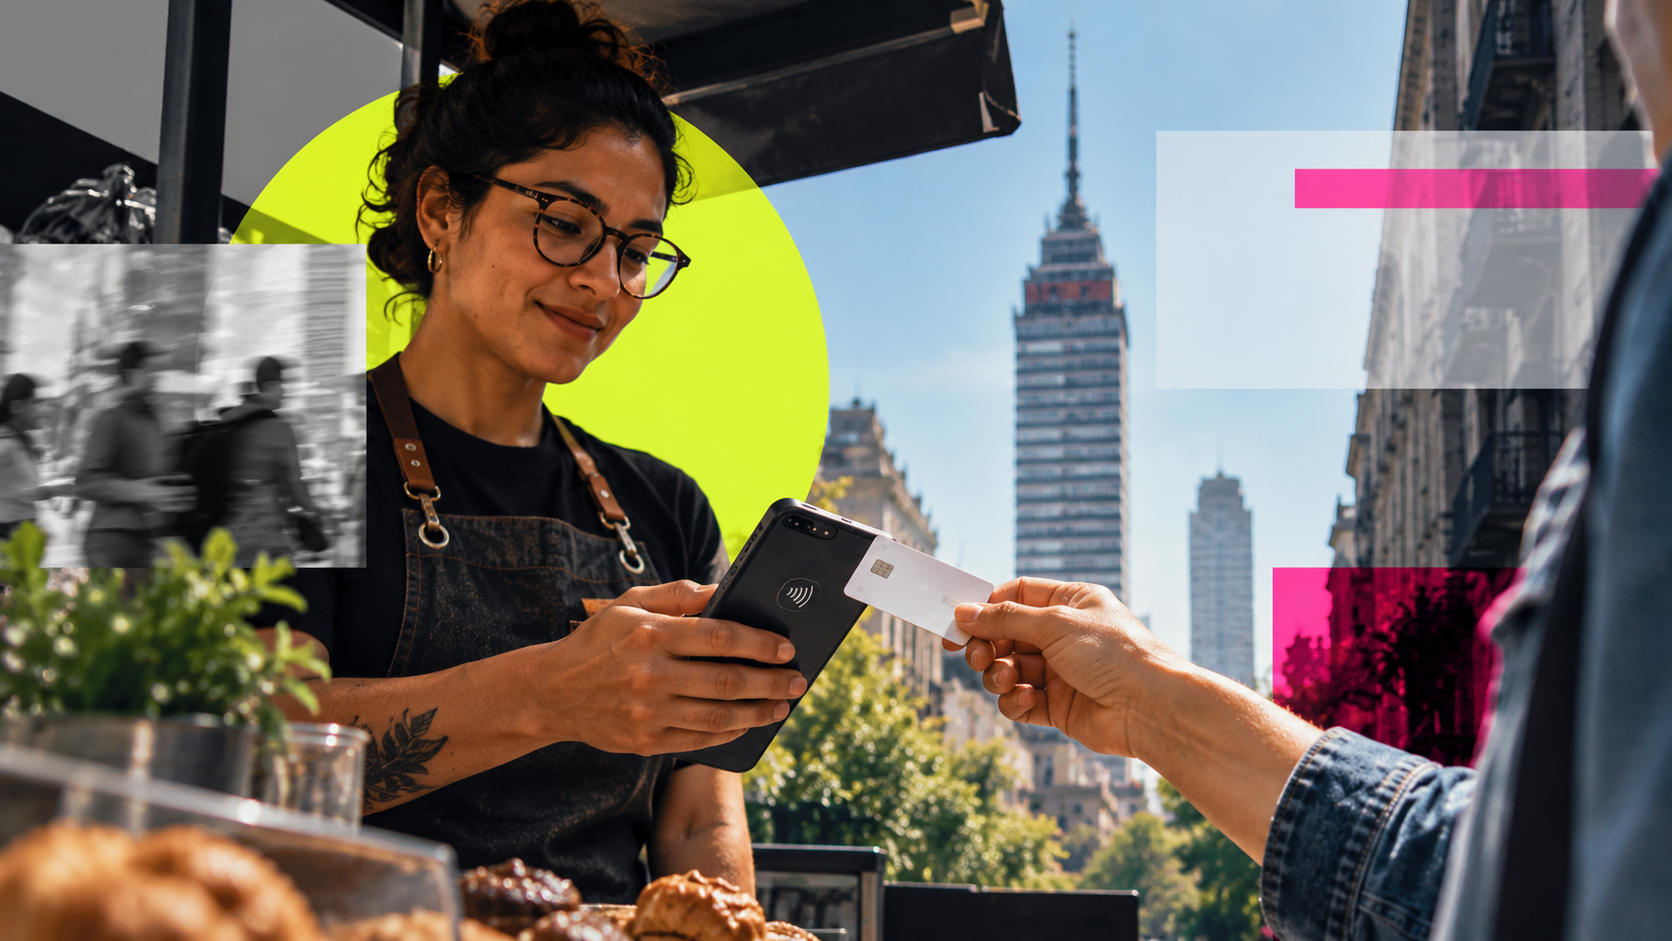
La evolución tecnológica está reduciendo otra de las barreras para aceptar pagos electrónicos: el hardware. Soluciones como Tap on Phone permiten convertir un teléfono inteligente compatible en un dispositivo capaz de aceptar pagos sin contacto. En lugar de adquirir una terminal física tradicional, un pequeño comercio puede utilizar un smartphone para recibir determinados pagos electrónicos.
La tecnología ya tiene presencia concreta en México. Tap to Pay en iPhone llegó al país en marzo de 2026 y permite que los comercios acepten tarjetas de crédito y débito sin contacto, Apple Pay y otras billeteras digitales directamente desde un iPhone compatible, sin necesidad de lectores o terminales adicionales.
El avance puede ser particularmente importante para pequeños negocios, trabajadores independientes y emprendimientos que hasta ahora consideraban demasiado complejo o costoso incorporar infraestructura de cobro.
La adopción de estas tecnologías comienza además a ganar escala. En septiembre, la Secretaría de Economía y Visa informaron que el programa “Crece tu MIPYME con pagos digitales” alcanzó un millón de empresas habilitadas para aceptar pagos digitales. Entre los negocios analizados por Visa, 29% utilizaba Tap to Phone, mientras que 67% operaba mediante terminales punto de venta.
Los pagos digitales también dejan una huella financiera
La expansión de los pagos digitales para PyMEs en México tiene otra consecuencia menos visible: genera información. Cada transacción forma parte de un historial digital de la actividad del comercio. Con el tiempo, esos datos pueden ayudar a construir un perfil financiero más completo y facilitar el acceso a productos y servicios como financiamiento, herramientas administrativas, soluciones de conciliación y otros instrumentos que contribuyen al crecimiento de los negocios. Esta conexión entre tecnología e inclusión financiera resulta especialmente relevante en un mercado donde una parte importante de los pequeños negocios todavía opera principalmente con efectivo.
La digitalización financiera, por lo tanto, no termina cuando un cliente acerca una tarjeta al teléfono. Puede convertirse en una puerta de entrada hacia servicios que antes estaban fuera del alcance de determinados comercios. Ese cambio también está transformando la industria. La adquirencia ya no consiste únicamente en procesar una transacción. Las plataformas actuales pueden incorporar liquidaciones más ágiles, herramientas de gestión, reportes y servicios destinados a facilitar la administración de las operaciones y el flujo de efectivo.
“La adquirencia es mucho más que la tecnología que permite aceptar un pago con tarjeta. Es una herramienta que ayuda a que más negocios puedan incorporarse a la economía digital, ampliar sus oportunidades de venta y ofrecer una mejor experiencia a sus clientes. Tecnologías como Tap on Phone permiten que este acceso sea cada vez más sencillo para pequeñas empresas y emprendedores”, explicó Johanna Céspedes, Product Manager de Evertec.
El reto de llevar los pagos digitales a más PyMEs
El desafío no consiste únicamente en crear nuevas tecnologías, sino en conseguir que lleguen a los negocios que todavía permanecen fuera del sistema. La adopción de herramientas financieras digitales puede reducir algunas de las barreras que enfrentan los pequeños comercios para ampliar sus métodos de cobro. Al mismo tiempo, distintas iniciativas públicas y privadas buscan facilitar el acceso a estas tecnologías y acelerar la incorporación de más negocios a la economía digital. La oportunidad es considerable. Los pequeños negocios representan una parte fundamental de la economía mexicana y su incorporación a los pagos digitales puede producir un efecto que va mucho más allá de sustituir el efectivo.
En el Mastercard México Summit 2026, por ejemplo, se abordó cómo la expansión de los pagos digitales puede generar un círculo de adopción: cuantos más establecimientos aceptan estos métodos, más consumidores pueden utilizarlos; y cuanto mayor es su uso, mayores son los incentivos para que nuevos comercios se digitalicen.
Compañías como Evertec forman parte de esa infraestructura. La empresa desarrolla soluciones de adquirencia y procesamiento de pagos para instituciones financieras y comercios de distintos tamaños. De acuerdo con información de la propia compañía, opera en 26 países de América Latina y procesa más de 10,000 millones de transacciones anualmente.
La transformación puede parecer pequeña desde el mostrador de un comercio: cambiar un cobro en efectivo por una tarjeta acercada a un teléfono. Pero detrás de ese gesto hay algo mucho mayor. Para miles de PyMEs mexicanas, el dispositivo que ya utilizan todos los días podría convertirse también en su primera terminal de pago y, eventualmente, en una puerta de entrada a una economía cada vez más digital.
