 [Foto por: ALACERO]


El acero en América Latina se usa cada vez más, pero sus plantas no crecen al mismo ritmo. Entre enero y agosto de 2026, el consumo aparente de acero laminado aumentó 3.1% interanual, según las cifras que Alacero difundió antes de su cumbre en Ciudad de México. En ese mismo periodo, la producción regional de laminados aumentó 1.7%, hasta llegar a 34.9 millones de toneladas.
Las importaciones cubrieron 43.5% del consumo aparente, el mayor porcentaje de la serie de la asociación. El dato mide qué parte del mercado regional se abastece con acero importado. Por sí solo, no identifica el origen de todo ese material ni demuestra prácticas comerciales desleales. Sí dimensiona una oportunidad para las empresas de la región: hay compradores que ya necesitan ese acero. La pregunta es qué tendría que cambiar para que más de esos pedidos se surtan desde plantas latinoamericanas.
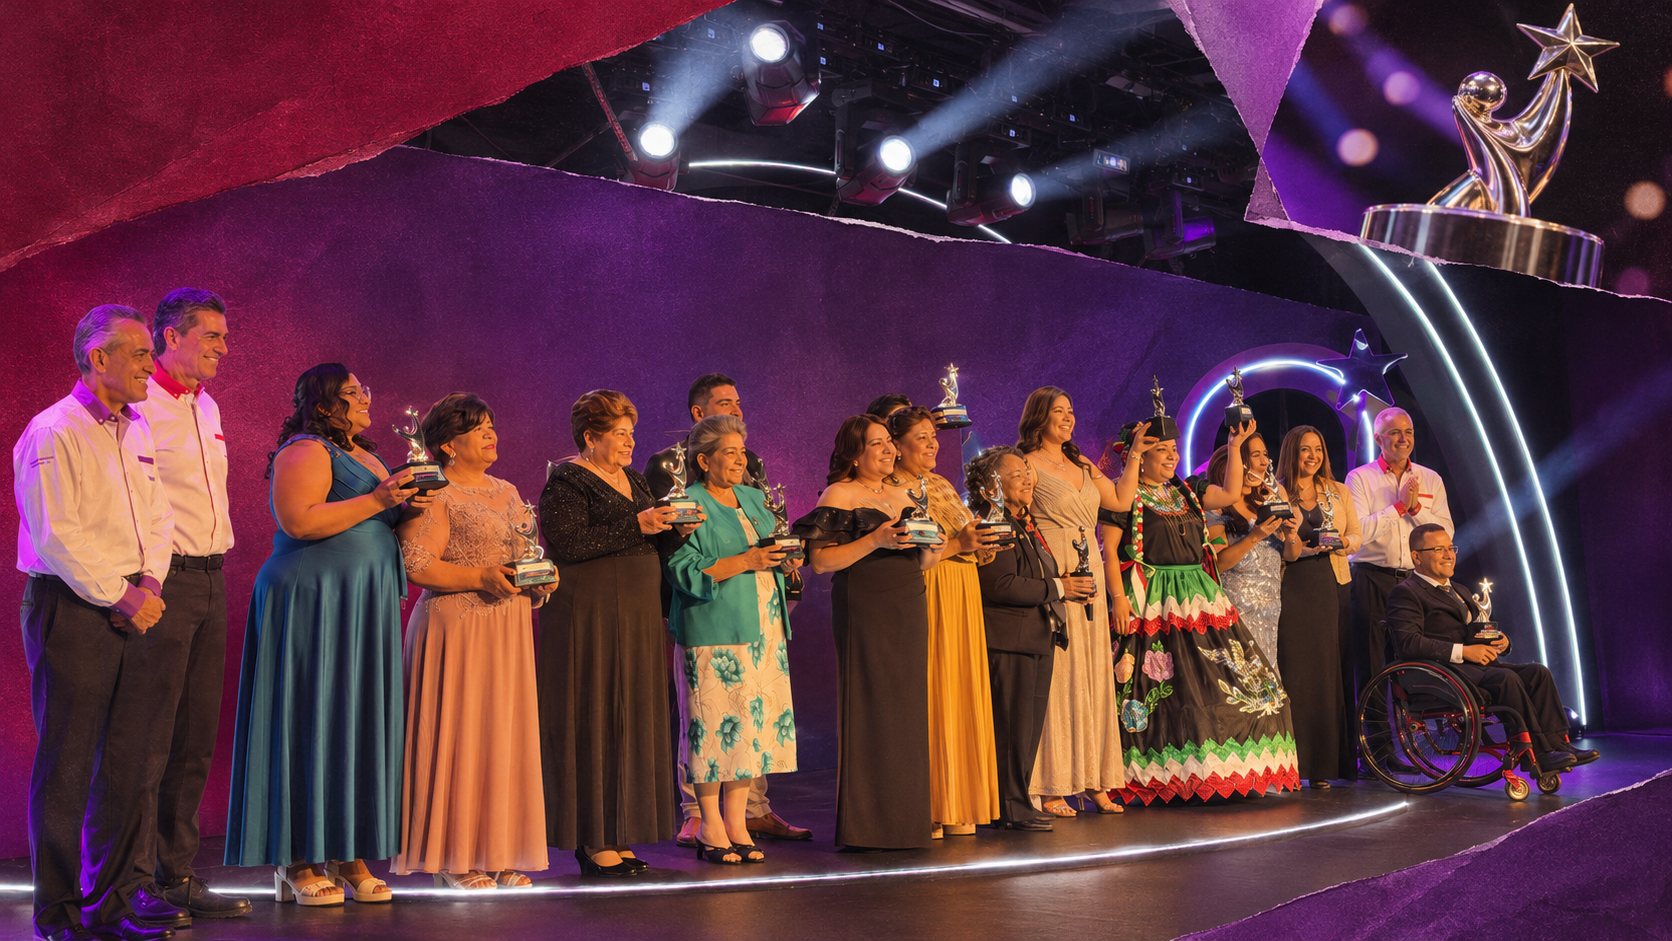
La diferencia entre producción y demanda estuvo en la agenda del Alacero Summit 2026, celebrado el 10 y 11 de noviembre en Ciudad de México, con CANACERO como cámara anfitriona. El encuentro puso sobre la mesa el exceso de capacidad mundial, el papel de China y la posibilidad de fortalecer las cadenas regionales de suministro. En su balance, Alacero llamó a fortalecer la producción local y a coordinar la política industrial con las medidas de defensa comercial.
Por qué el acero en América Latina compite con capacidad ociosa
La sobrecapacidad mide cuánto podría producir la industria con las instalaciones que tiene frente a lo que efectivamente fabrica. Para entender la diferencia, piensa en un horno diseñado para producir un millón de toneladas al año. Si produce 750,000, el resto es capacidad ociosa. Eso no significa que haya 250,000 toneladas apiladas a la espera de un comprador. Significa que la planta podría producir más con los equipos que ya tiene.
La OCDE estimó que ese excedente mundial llegó a 640 millones de toneladas en 2025 y podría alcanzar 745 millones en 2028. A la vez, la Asociación Mundial del Acero prevé que la demanda global se mantenga prácticamente estable en 2026, en 1,722 millones de toneladas, y crezca 1.7% en 2027. Una cifra mide la capacidad sobrante y la otra, la demanda prevista. Juntas ayudan a explicar por qué se intensifica la búsqueda de compradores fuera de los mercados de origen.
Para una planta siderúrgica, operar por debajo de su capacidad puede encarecer cada tonelada. Hay gastos de mantenimiento, personal e infraestructura que siguen corriendo aunque salga menos material de la línea. Conseguir pedidos en el exterior puede ayudar a repartir esos costos entre más toneladas. Cuando varias plantas hacen lo mismo y los mercados de destino tienen demanda, los fabricantes locales enfrentan una competencia más intensa justo cuando necesitan decidir si modernizan sus equipos o amplían su producción.
El acero en América Latina también llega dentro de una máquina
En noviembre, la OCDE publicó un estudio sobre cómo seis de las principales economías siderúrgicas de América Latina absorben parte de ese excedente. El organismo calcula que sus importaciones directas e indirectas de acero aumentaron 47% entre 2019 y 2025, de 37.6 a 55.4 millones de toneladas. Alrededor de 40% del total correspondió a importaciones indirectas, es decir, al acero incorporado en otros productos.
Una bobina de acero que cruza la frontera aparece como una importación directa. Si el mismo material llega incorporado en una máquina, un equipo eléctrico o un vehículo, el registro comercial identifica el producto terminado. La OCDE recurre a datos sobre cadenas productivas para estimar cuánto acero contienen esos bienes y rastrear rutas que pueden involucrar a un tercer país. Esa distinción explica por qué importa seguir lo que ocurre con la manufactura, además de revisar las compras de lámina y otros productos siderúrgicos.
En las seis economías analizadas, la participación de las importaciones directas en la demanda pasó de 34% en 2019 a 40% en 2025. La OCDE atribuye ese avance a China, cuya participación en la demanda interna casi se duplicó hasta llegar a 13%. Es una medición de seis mercados durante un periodo distinto del que cubre el 43.5% de Alacero. Los datos ayudan a responder dos preguntas diferentes: cuánto pesa el acero importado en el mercado regional y qué países explican el cambio en un grupo específico de economías.
El reporte regional también ayuda a poner los volúmenes en perspectiva. En agosto, Alacero registró 2.9 millones de toneladas de importaciones, 12.3% más que en el mismo mes del año anterior. En el acumulado de enero a agosto, el aumento del volumen importado fue de 2.3%. El dato mensual muestra un repunte mucho más marcado que el promedio del periodo. Para una planta que decide si amplía un turno o compra equipo, esa diferencia importa: un pico en las entregas puede durar unas semanas, mientras que una ampliación necesita pedidos sostenidos.
La distinción importa para una empresa que fabrica partes metálicas en México. Puede comprar acero a un distribuidor local y, al mismo tiempo, competir con una pieza ya terminada que entra al país a un precio menor. Para entender su posición, necesita mirar el costo de su lámina, pero también el volumen de sus pedidos, el uso de sus máquinas y el margen que le deja cada pieza. El reto de competitividad pasa por toda la cadena.
Una decisión que llega hasta la fábrica
Para quien compra acero, la comparación va más allá del precio por tonelada. Un fabricante también necesita entregas previsibles y material con las especificaciones correctas. Una planta que quiere venderle tiene que poder ofrecer esas condiciones de forma constante. Eso hace que la discusión sobre importaciones también sea una discusión sobre inversión. Los productores regionales necesitan clientes y certidumbre para modernizar sus instalaciones. Los compradores, por su parte, necesitan proveedores capaces de responder si su demanda crece o cambia.
Pensemos en una empresa mexicana que estampa piezas para automóviles. Dos cotizaciones pueden corresponder a la misma cantidad de acero, pero diferir en el tiempo de entrega, el pedido mínimo o la posibilidad de reponer un lote. Si la lámina llega tarde, la empresa puede verse obligada a mantener más inventario. Si llega con un espesor fuera de tolerancia, puede generar desperdicio o requerir ajustes. Cada factor cambia cuánto termina costando fabricar la pieza.
Así se entiende qué puede ofrecer un proveedor cercano. Una fábrica puede probar lotes más pequeños antes de comprometer una compra grande, revisar defectos con el equipo técnico y ajustar entregas cuando cambia el calendario de producción. Para que esas ventajas cuenten, la acería debe demostrar que puede cumplir con el grado de acero, la calidad del recubrimiento y las fechas pactadas. La red de proveedores de BMW en México ilustra el valor que tiene desarrollar esas capacidades alrededor de una planta automotriz.
La agenda del encuentro incluyó a Rafael Chang, CEO de Toyota Latinoamérica y el Caribe, para aportar la perspectiva de la industria automotriz. También reunió en su programa a fabricantes de acero como ArcelorMittal Brasil, Ternium, Gerdau y TYASA. A unos les interesa asegurar el suministro de materiales para sus vehículos. A otros, saber si habrá demanda suficiente para emprender inversiones que tardan años en dar resultados. La coordinación empieza cuando ambas partes pueden precisar qué necesitan y cuándo.
El acero en América Latina y la oportunidad de fabricar más cerca
La manufactura mexicana ya compra acero para sectores como el automotor y la construcción. La pregunta es qué parte de ese crecimiento puede atender una cadena regional y qué cambios en calidad, energía y logística harían viable producirla aquí. El dato de las importaciones merece una lectura local: en el mismo acumulado en el que la participación regional marcó un récord, Alacero reportó que las importaciones retrocedieron en México, Brasil y Argentina, mientras crecieron en países como Chile y Perú.
El tipo de demanda también cambia según la actividad. Una armadora puede necesitar lámina con requisitos precisos de resistencia y acabado, mientras que un proyecto de construcción necesita surtir perfiles o varilla conforme avanza la obra. Ambos consumen acero, pero una nueva instalación no puede cubrir todos esos pedidos con la misma línea. Antes de ampliar capacidad, conviene saber qué productos ya tienen salida, cuáles requieren procesos que hoy faltan y qué clientes podrían validar el material.
En Pesquería, Nuevo León, Ternium desarrolla una acería con capacidad anunciada de 2.6 millones de toneladas anuales. En sus resultados del tercer trimestre, la empresa reportó avances en la construcción de la instalación de planchones. El planchón es un bloque de acero que después se lamina para fabricar productos planos. Producirlo cerca de las líneas de laminación puede acortar un tramo de la cadena y dar más control sobre el suministro. El volumen anunciado corresponde a la capacidad del proyecto.
Entre que se anuncia una inversión y se consolida una red de proveedores hay trabajo que rara vez aparece en la foto de una inauguración. Alguien tiene que hacer pruebas, documentar el origen de los materiales y capacitar a quienes operan los equipos. Una empresa mediana que quiere incorporarse a la cadena puede necesitar crédito para comprar maquinaria o financiar el tiempo que transcurre entre la entrega del pedido y el pago. Infraestructura, energía y financiamiento figuraron en el comunicado de la cumbre por su efecto directo sobre esas decisiones.
Qué puede resolver la defensa comercial para el acero en América Latina
El panel de sobrecapacidad incluyó a Anthony de Carvalho, jefe de la Unidad de Acero de la OCDE. Tras su presentación, dijo a Fastmarkets que el Foro Global sobre Capacidad Excedentaria de Acero daría prioridad a coordinar medidas para defender los mercados nacionales, mientras se trabaja sobre las causas del exceso. La distinción es importante para una región donde las empresas venden y compran insumos a través de varias fronteras.
Una cuota antidumping, por ejemplo, se decide mediante una investigación sobre un producto y unos orígenes específicos. Para justificarla se debe examinar si hubo dumping, si existió daño a la industria nacional y si hay una relación entre ambos. Un precio bajo puede motivar preguntas, pero la investigación es la que permite determinar si corresponde aplicar una medida. La Organización Mundial del Comercio detalla las condiciones de ese procedimiento.
También importa qué ocurre después de aplicar una medida. Un comprador puede recurrir a otro origen, buscar un material equivalente o reconsiderar si fabrica una pieza en el país o compra el componente terminado. Para que una respuesta comercial fortalezca la producción regional, importa vigilar qué pasa con esos flujos y si los usuarios industriales pueden seguir consiguiendo los grados de acero que requieren. La política comercial y la capacidad de los proveedores para surtirlos operan en tiempos distintos.
Lo que la IA y la energía pueden cambiar en la planta
La agenda de Alacero también incluyó visión artificial y agentes de IA. En una línea de laminación, por ejemplo, un sistema de cámaras puede detectar marcas en la superficie de una bobina antes de que avance a la siguiente etapa. El valor está en identificar qué defectos se repiten, cómo se relacionan con los ajustes del equipo y cuándo conviene intervenir. Para medir si la tecnología funciona, la planta puede comparar el desperdicio, los retrabajos y los tiempos de paro antes y después de instalarla.
La decisión sobre qué tecnología usar también depende de la gente que la va a operar. Un sistema que marca cualquier diferencia como defecto puede generar demasiadas alertas. Uno que se entrenó con un solo acabado puede fallar cuando cambia la mezcla de productos. Para que ayude en el turno de producción, el equipo de calidad necesita ejemplos representativos y un protocolo para decidir qué alertas ameritan revisar, separar o descartar material.
La electromovilidad en San Luis Potosí ofrece un ejemplo de cómo una inversión automotriz cambia la conversación con los proveedores. Cuando se incorpora una plataforma de vehículos eléctricos, las áreas de compras e ingeniería deben revisar desde qué piezas pueden surtirse con proveedores actuales hasta cuáles requieren nuevas herramientas o validaciones. Para una empresa metalmecánica, entrar desde esa etapa le da margen para adaptar el proceso y demostrar que puede fabricar el componente en serie. Cuando el pedido ya está definido, hay menos espacio para proponer un material o un método de fabricación distinto.
La transición energética abre otra línea de inversión para el acero en América Latina. Un horno eléctrico de arco puede fundir chatarra o usar hierro de reducción directa en distintas proporciones. Las emisiones dependen, entre otros factores, de cómo se produce la electricidad y de los insumos que se utilizan. Por eso, a un comprador que busca reducir la huella de sus materiales le conviene comparar el proceso y los datos de emisiones por tonelada, además del grado de acero y del precio. En Pesquería, la acería basada en horno eléctrico permite ver cómo estas decisiones se incorporan desde el diseño de una instalación.
La electrificación también puede cambiar qué productos se necesitan. En el programa del encuentro, Primetals Technologies abordó la demanda de acero asociada a la electrificación y a la expansión de la inteligencia artificial. Redes eléctricas, equipos industriales y centros de datos requieren infraestructura física. Para los productores, lo relevante es identificar cuáles de esos proyectos pueden convertirse en pedidos de materiales que ya dominan o que tienen capacidad de desarrollar junto con sus clientes.
Si el consumo sigue creciendo, la señal más clara de avance será ver a más compradores regionales repetir un pedido. Antes de eso, alguien tuvo que fabricar un lote con las especificaciones correctas, entregarlo a tiempo y demostrar que podía volver a hacerlo. Ahí se juega cuánto del crecimiento del acero en América Latina puede convertirse en inversión para las plantas y sus proveedores.