 [Imágenes: Mastercard, Adobe Stock]


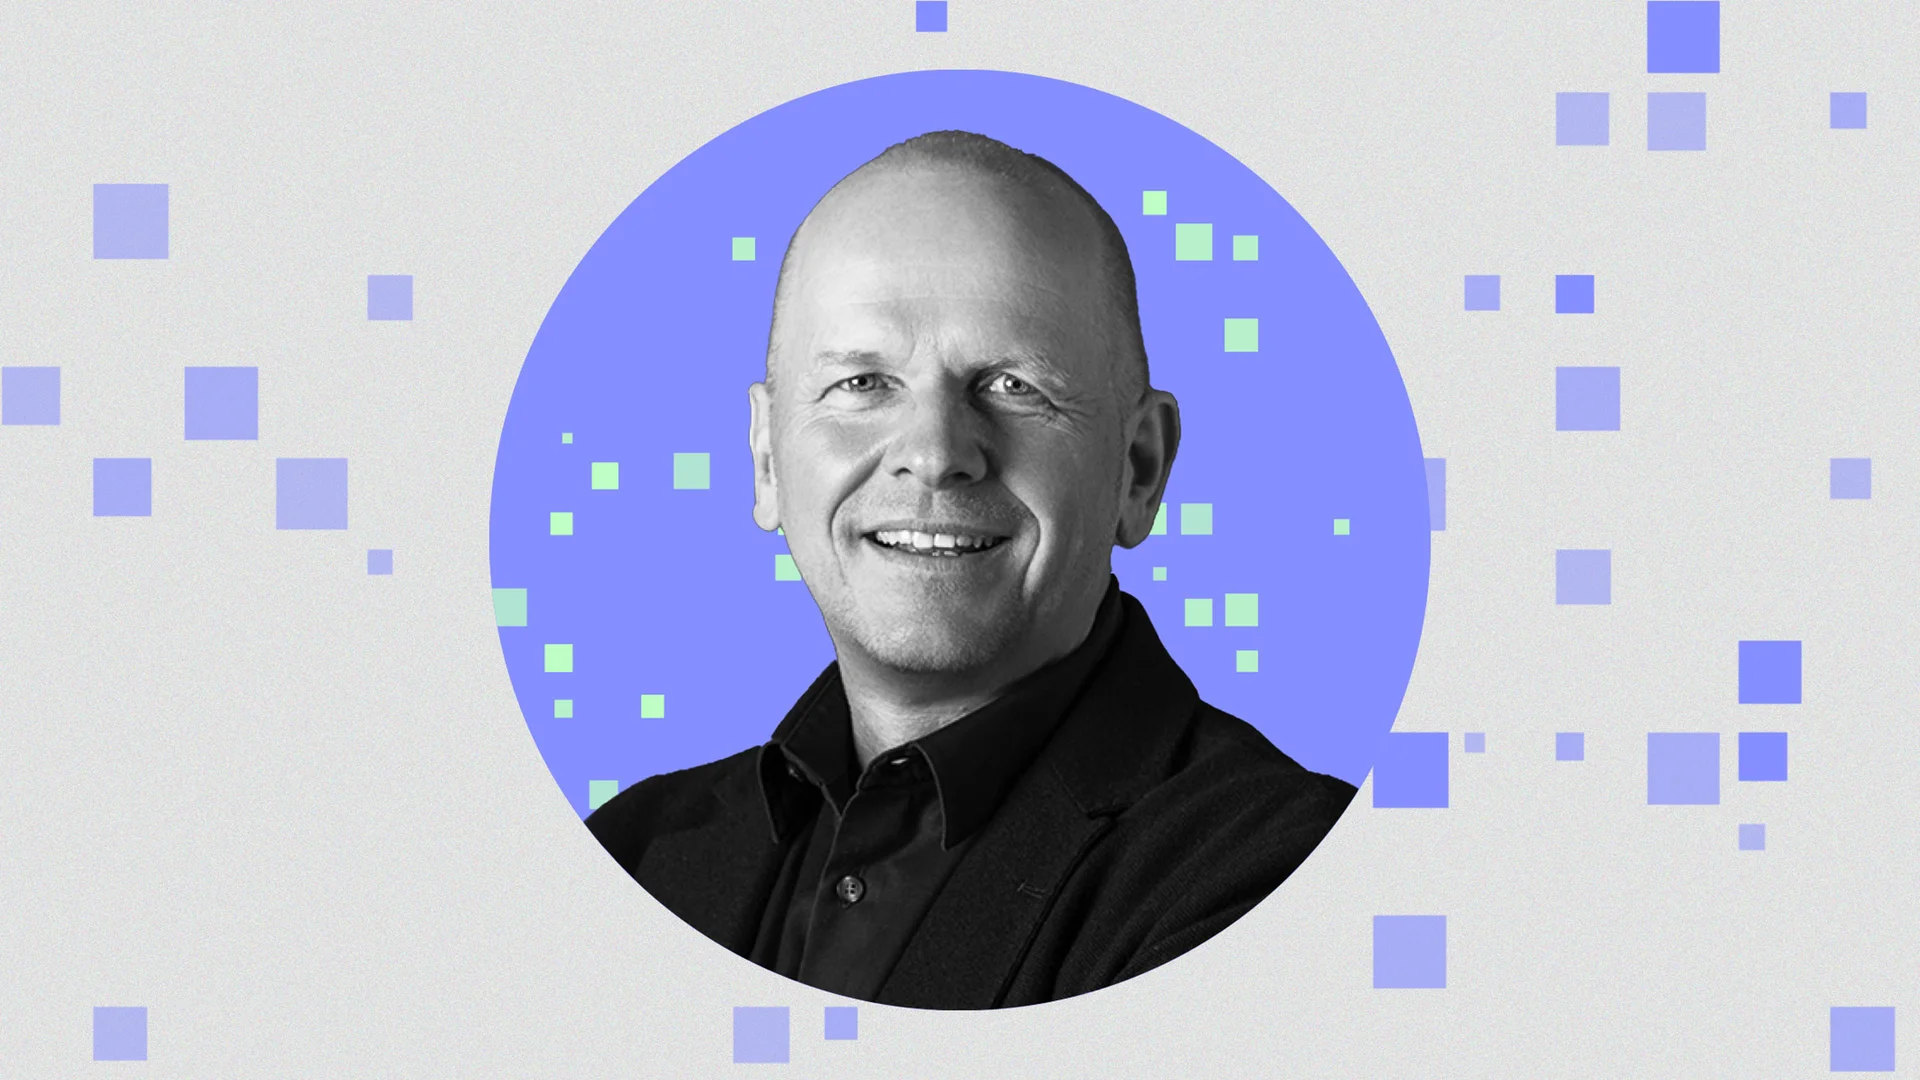
Puede que llevara una mascarilla quirúrgica la primera vez que le di la mano a Michael Miebach. En junio de 2021, Mastercard me invitó a su sede para entrevistar a Miebach, quien se había convertido en director ejecutivo en enero. En ese momento, gran parte del mundo empresarial ya volvía a sus oficinas tras la pandemia. Mastercard no era la excepción, pero el uso de mascarillas en interiores y el distanciamiento social seguían siendo habituales. (En este vídeo parece que estamos a unos dos metros de distancia).
Michael Miebach guió a Mastercard durante el final de la pandemia. Desde entonces, ha diversificado sus actividades más allá de las tarjetas de crédito para consumidores. Incursionó en negocios como datos, análisis, identidades digitales y criptomonedas estables. Los ingresos pasaron de 18.900 millones de dólares en 2021 a 32.800 millones de dólares en 2025, y los analistas esperan que los de 2026 superen los 37.000 millones de dólares.
Hace poco me reuní con Michael Miebach, esta vez sin mascarilla. Le pregunté en qué había mejorado respecto a hace cinco años, cuando nos conocimos. Me comentó que ahora comprende el poder de la colaboración. Antes de ser presidente de Mastercard, era director de producto, donde simplemente se dedicaba a “hacer cosas para nosotros”. Como director ejecutivo, ha llegado a apreciar la importancia de que el ecosistema de pagos funcione correctamente. “Se trata de cambiar mi mentalidad: de ‘solo quiero competir y diferenciarme’ a ‘quiero competir y colaborar”.
Oportunidades y limitaciones de la IA
Michael Miebach afirma que la cooperación intersectorial está muy presente en los esfuerzos de Mastercard por impulsar el comercio mediado por agentes. En ese modelo, agentes de inteligencia artificial encuentran el producto óptimo en nombre de los usuarios. Estos agentes han demostrado ser muy eficaces en la investigación e incluso en la negociación de acuerdos, pero completar las transacciones ha resultado más difícil. Michael Miebach explica que el enfoque de Mastercard ha sido tratar a los agentes como un socio más en el ecosistema de pagos. Ese ecosistema ha estado compuesto tradicionalmente por el titular de la tarjeta, el banco emisor, el comercio y el banco adquirente, que permite al comercio aceptar pagos. Las redes de tarjetas como Mastercard y Visa conectan a todas las partes.
A principios de 2025, la compañía lanzó Mastercard Agent Pay en EE. UU. para integrar agentes de IA en el proceso de pago. En junio, lanzó Agent Pay for Machines (AP4M), cuyo objetivo es permitir que los agentes realicen transacciones entre sí de forma continua y a gran velocidad. Al anunciar AP4M, Mastercard destacó a 31 participantes, muchos de ellos empresas fintech, subrayando así la importancia de la colaboración.
Sin duda, también se están formando otras coaliciones y cooperativas en el ámbito del comercio basado en agentes, y están surgiendo diferentes estándares. Por ejemplo, existen protocolos de pago que compiten entre sí para la autorización de pagos.
Michael Miebach, liderando a través del cambio
Michael Miebach cree que el ecosistema de pagos en general acabará convergiendo en torno a un conjunto de estándares, de forma muy similar a como las empresas se unieron en torno a la billetera digital Apple Pay.
Si bien Apple Pay, lanzado en 2014, tardó más de cinco años en generalizarse, hoy el 80 % de las transacciones presenciales de Mastercard a nivel mundial son sin contacto. Michael Miebach se muestra optimista: las compras realizadas por agentes se acelerarán una vez que el sector se ponga de acuerdo. Hoy son una cantidad ínfima de los 180 mil millones de transacciones que Mastercard procesa al año.
Falta acordar regulaciones, estándares tecnológicos y la integración de programas de fidelización. Y, sobre todo, sistemas que generen confianza entre los consumidores. Dichos sistemas incluyen software de verificación de identidad del agente, que confirma que un agente de IA actúa en nombre del cliente. También incluyen monitoreo de fraude y la capacidad de impugnar compras no autorizadas.
De hecho, para Michael Miebach, el comercio a través de agentes no es solo teórico. Durante nuestra reunión, mencionó que ese mismo día utilizó un agente para realizar una compra. La compra (papel para impresora) no fue ni emocionante ni cara, pero, lo que es más importante, según él, “funcionó”.
Otro aspecto que ha cambiado para Michael Miebach es que ahora se siente más cómodo con el cambio y la incertidumbre. Lleva más de cinco años al frente de Mastercard. La COVID-19 le enseñó a liderar sin un manual de instrucciones. Y el ritmo acelerado del cambio implica que los ejecutivos no siempre tienen todas las respuestas. De hecho, tanto empleados como líderes suelen aprender sobre la marcha, especialmente al trabajar con tecnologías de rápida evolución como el comercio electrónico. Este es otro cambio de mentalidad que Michael Miebach ha adoptado. Hoy, afirma: «Puedo desempeñarme mucho mejor sin tener todas las respuestas».