 [Foto por: José carbonell]


México cuenta con bancos, fintechs, transferencias inmediatas y una infraestructura capaz de procesar millones de operaciones. Aun así, buena parte de los pagos de la vida cotidiana continúa dependiendo de billetes y monedas. Los pagos digitales en México avanzaron. El hábito no lo hizo al mismo ritmo.
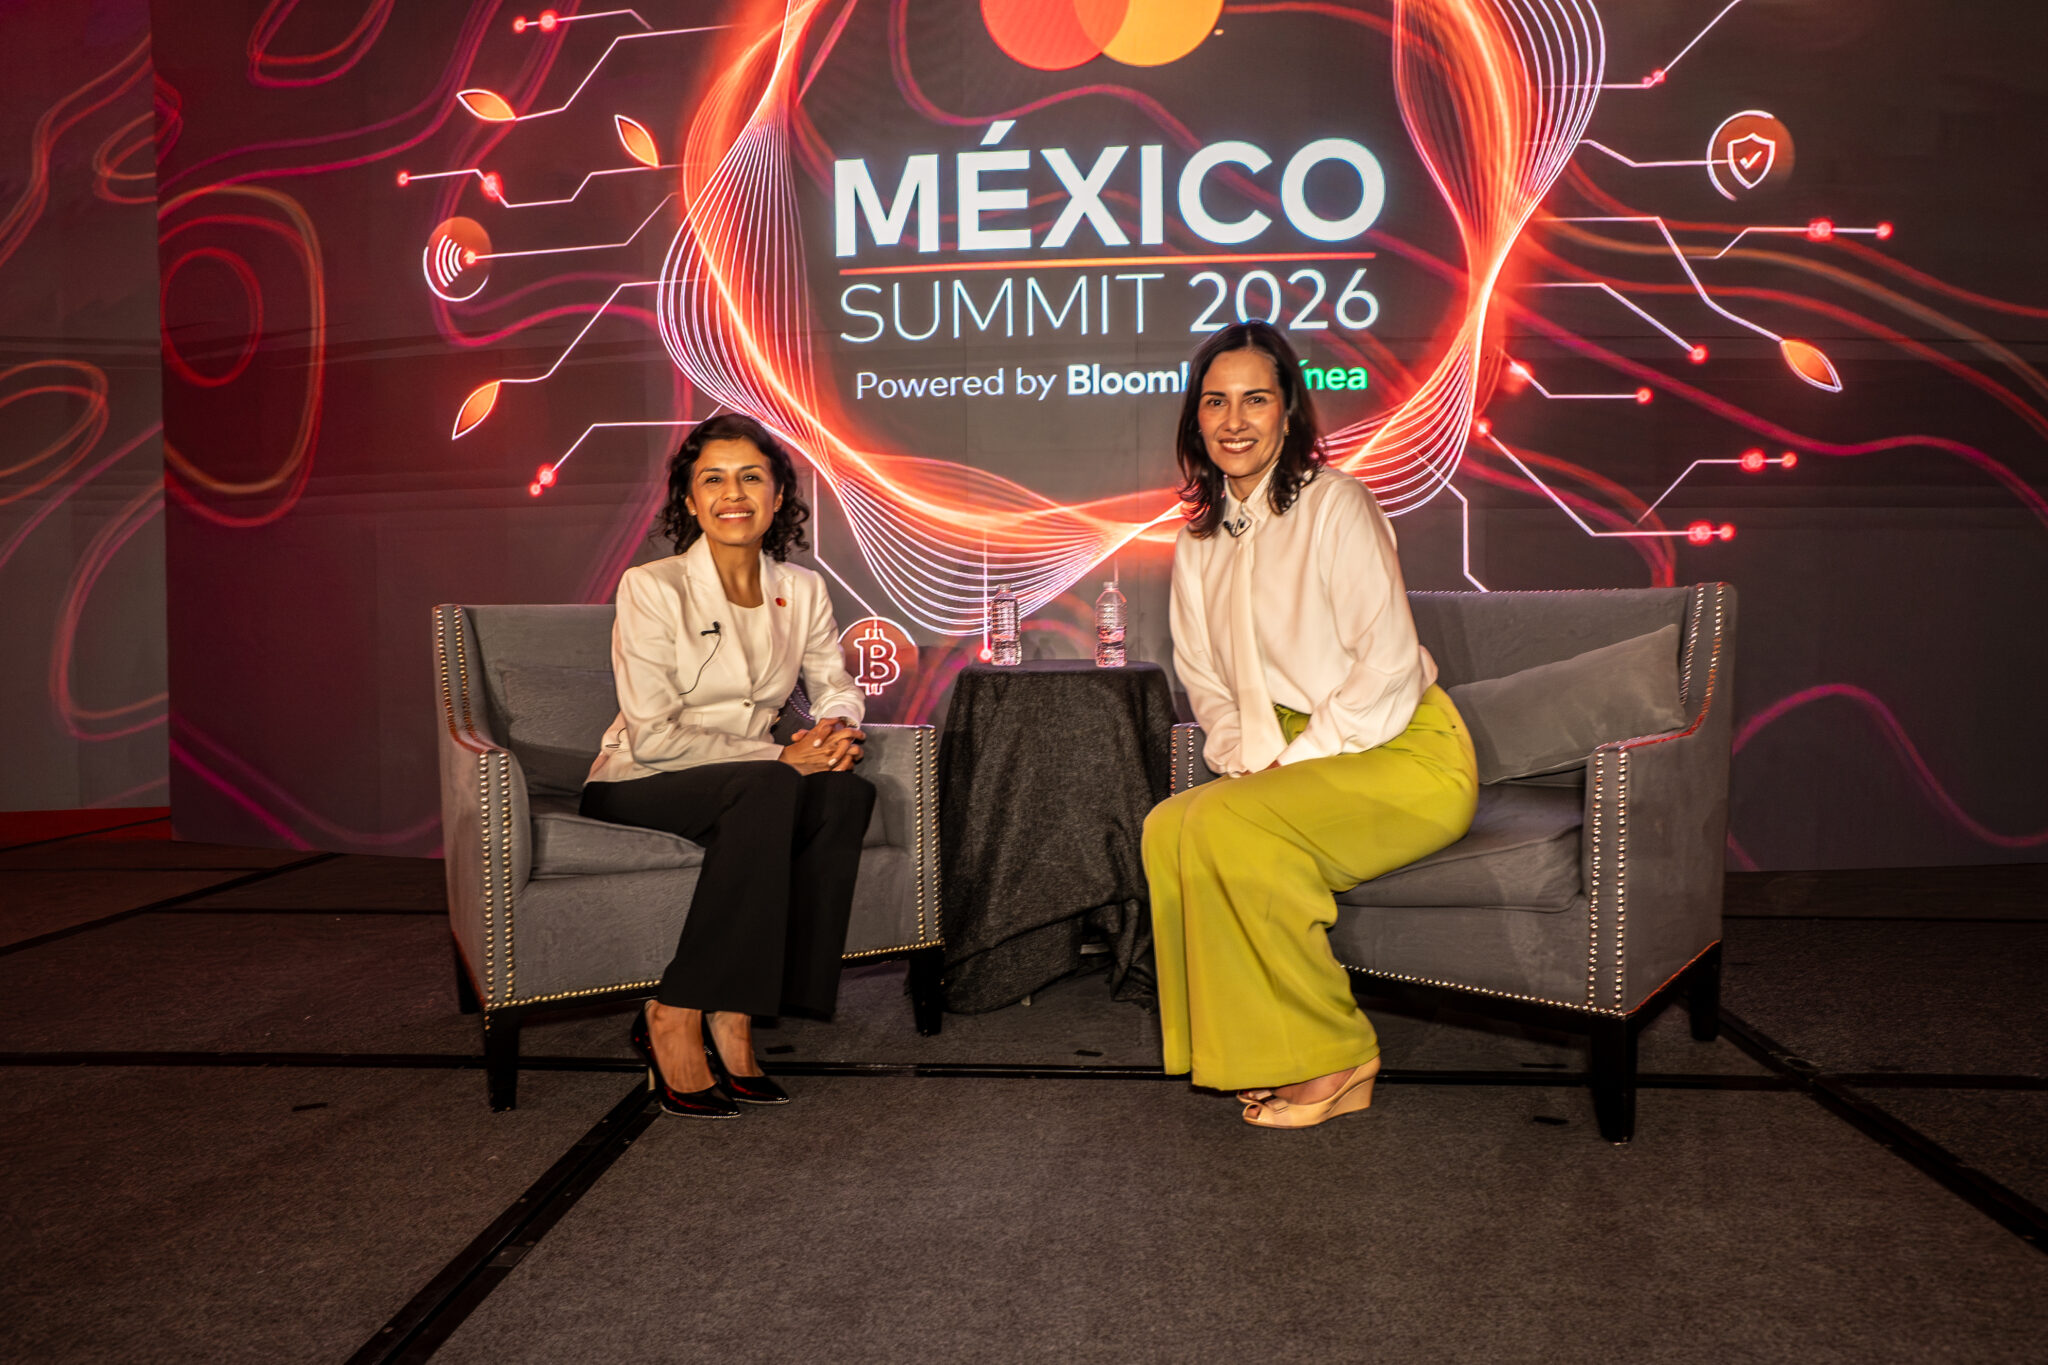
En conversación con Vanessa Luján para Be In!, el podcast de Fast Company México, Silvana Hernández identifica esa distancia como una de las principales oportunidades económicas del país: hay muchas alternativas para mover el dinero, pero todavía falta que los pagos digitales formen parte de las rutinas diarias.
Su diagnóstico está respaldado por datos. Un estudio de Mastercard y Payments and Commerce Market Intelligence (PCMI) calcula que el efectivo representa alrededor de 60% del volumen de los pagos de consumo personal en México. Además, 73% de los comercios del país todavía no acepta medios digitales.
Los datos del Banco de México muestran una preferencia todavía más extendida. En sus estudios sobre el uso del efectivo durante 2024, 91% de la población encuestada dijo utilizarlo para sus gastos diarios. Más de la mitad lo considera práctico, fácil o rápido; para 16%, es la única forma de pago disponible.
El problema, entonces, no se resuelve únicamente entregando una tarjeta o instalando una aplicación. Tener acceso a un medio digital no significa que una persona pueda utilizarlo durante todo su día.
Los pagos digitales en México empiezan a cambiar hábitos en el transporte y la tiendita
Para Hernández, algunas transacciones tienen más capacidad que otras para modificar el comportamiento. Pagar el metro, el autobús, el estacionamiento, una compra en la tienda de la esquina o en el mercado forma parte de una rutina que se repite todos los días.
Cuando esos espacios aceptan pagos digitales de manera sencilla, el consumidor deja de necesitar efectivo para continuar con su vida. La señal visible es el pago con una tarjeta o un teléfono. El mecanismo más importante es la repetición: una experiencia conveniente comienza a convertirse en hábito.
“No toma mucho para que el consumidor cambie”, explica Hernández. El punto no es aumentar el número de herramientas disponibles, sino conseguir que funcionen en suficientes momentos cotidianos para que el usuario deje de verlas como una excepción.
Por eso, digitalizar el transporte y los pequeños comercios tiene un efecto distinto al de sumar otra opción de pago en establecimientos donde las tarjetas ya son habituales. La transformación ocurre cuando el medio digital deja de ser una alternativa ocasional y funciona en los lugares que sostienen la rutina.
Esta diferencia también explica por qué el crecimiento de bancos y fintechs no elimina automáticamente el efectivo. El consumidor puede tener una cuenta, una tarjeta y una aplicación, pero seguirá retirando dinero si el autobús, el mercado o la tiendita no aceptan otra cosa. La adopción no depende únicamente de quien paga. También depende de quién puede cobrar.
Digitalizar una pyme cambia más que su forma de cobrar
En México, una gran cantidad de pequeños negocios todavía enfrenta barreras para aceptar pagos electrónicos. Un estudio de Mastercard y PCMI identifica cerca de 11 millones de pequeñas y microempresas en México, Centroamérica y el Caribe que podrían beneficiarse de una mayor aceptación de pagos digitales. Para ellas, aceptar una transacción electrónica puede ser la entrada a un sistema más amplio de herramientas.
Una pequeña empresa que cobra digitalmente obtiene un registro de sus operaciones. Esa información puede ayudarle a conocer mejor sus ventas, organizar inventarios, identificar temporadas fuertes, administrar el flujo de caja y demostrar ingresos ante una institución financiera.
El cambio parece menor desde el mostrador. En realidad, modifica la legibilidad del negocio.
Cuando una empresa opera con efectivo, parte de su actividad económica permanece fuera de los sistemas que evalúan su capacidad de pago, lo que puede dificultar el acceso a crédito o limitarlo a opciones más costosas. Un historial digital no garantiza financiamiento, pero ofrece información que antes no existía o era difícil de comprobar.
La adopción de pagos digitales para PyMEs en México también abre la posibilidad de utilizar herramientas que hasta hace poco estaban reservadas para negocios con mayor infraestructura tecnológica.
Durante la entrevista, Hernández señala que Avance MiPyME ya ha apoyado a cerca de 500,000 pequeñas y medianas empresas en México. La primera etapa del programa buscó ayudarlas a entrar al mundo digital; la siguiente pretende profundizar su capacidad para realizar y recibir pagos dentro de ese entorno.
La promesa no consiste simplemente en colocar una terminal. Consiste en conectar la transacción con servicios que permitan al negocio crecer, reducir riesgos y tomar decisiones con más información.
El efectivo también cobra comisión
Una de las barreras más fuertes es la confianza. Para muchos comercios, cobrar en efectivo parece más controlable que depender de una terminal, una plataforma o una cuenta bancaria. El dinero está a la vista y la operación parece terminar en el momento.
Hernández propone observar también el costo de esa decisión.
“El efectivo no es invulnerable”, afirma. “Puede perderse, ser robado o resultar falso. También exige tiempo para contarlo, trasladarlo, depositarlo y cuadrar la caja. Su costo menos visible aparece cuando una empresa necesita demostrar ingresos o solicitar financiamiento.”
El Banco de México también ha documentado los riesgos asociados con la falsificación de billetes, así como el tiempo y los recursos que las personas destinan a obtener y manejar efectivo.
Ningún medio de pago carece de riesgos. Las transacciones digitales pueden estar expuestas a fraude, robo de identidad o engaños. La diferencia está en que dejan registros, permiten aplicar controles y, en determinados casos, ofrecen mecanismos para disputar una operación.
Presentar los pagos digitales en México como un cambio inevitable puede aumentar la resistencia. Explicar los costos y beneficios de ambas opciones permite que consumidores y comercios tomen una decisión más informada.
La confianza en los pagos digitales no se resuelve con una clase teórica
La seguridad técnica es apenas una parte del problema. Una persona puede tener acceso a una solución confiable y aun así evitarla porque no entiende cómo funciona, teme equivocarse o no sabe a quién recurrir si algo sale mal.
Hernández señala que los programas tradicionales de educación financiera suelen fallar cuando son demasiado teóricos o están separados del momento de acción. Una presentación sobre tasas, presupuestos o seguridad digital puede entregar información correcta sin producir necesariamente un cambio de conducta.
Las experiencias digitales permiten intervenir de otra manera. Recordatorios, recompensas o dinámicas de juego pueden ayudar a pagar un crédito a tiempo, comprender un beneficio o desarrollar mejores hábitos. La información deja de ser una lección abstracta y aparece cuando todavía puede cambiar una acción.
Este enfoque reconoce algo que con frecuencia se pierde en la conversación financiera: las personas no adoptan tecnología únicamente porque sea eficiente. También necesitan sentir que conservan el control, que pueden entenderla y que habrá una respuesta cuando ocurra un problema.
La confianza se construye en cada punto de contacto. Depende de la institución financiera, la plataforma, el comercio, la calidad de la conexión y la claridad con la que se explica una operación. Una mala experiencia puede devolver al usuario al efectivo, incluso cuando la tecnología funciona bien la mayor parte del tiempo.
Cuando la inteligencia artificial pueda comprar por nosotros
La conversación también apunta hacia una transformación que ya comenzó: los agentes de inteligencia artificial capaces de recomendar y ejecutar acciones.
Para una pyme, un agente podría revisar el flujo de caja, identificar pagos atrasados, comparar productos financieros o advertir sobre una caída inusual en las ventas. Esto resulta especialmente útil para negocios donde el propietario atiende clientes, compra inventario, cobra, vende y administra al mismo tiempo.
Mastercard presentó en 2026 su propuesta Virtual C-Suite, que contempla asistentes especializados para apoyar funciones financieras, de seguridad y marketing en pequeñas empresas. El primer módulo anunciado es un director financiero virtual capaz de analizar el desempeño del negocio, detectar riesgos y sugerir acciones.
Para un consumidor, un agente podría recordarle los beneficios asociados con su tarjeta justo cuando va a utilizarlos. Hernández pone un ejemplo sencillo: una persona llega a otro país y recibe información sobre seguros, accesos o protecciones incluidos en su producto financiero. El beneficio ya existía, pero estaba escondido en un folleto que casi nadie leía.
El siguiente paso es más complejo. Un agente puede buscar un vuelo, comparar hoteles, organizar un viaje y, con autorización, completar la compra.
En marzo de 2026, Mastercard anunció las primeras transacciones iniciadas por agentes de IA en América Latina y el Caribe. Las operaciones se realizaron con autorización de los titulares y mecanismos diseñados para identificar las compras efectuadas mediante agentes de inteligencia artificial.
La tecnología ya puede actuar. La pregunta es bajo qué permisos, límites y responsabilidades deberá hacerlo. Si un agente compra dos veces, elige un destino equivocado o rebasa el presupuesto autorizado, el sistema tendrá que identificar qué ocurrió y resolver la disputa. La comodidad no elimina la necesidad de gobierno. La vuelve más importante.
El futuro de los pagos digitales en México será casi invisible
Hernández describe el futuro de los pagos con una palabra inesperada: invisibilidad. No significa que las transacciones deban escapar del control del usuario. Significa que la complejidad técnica no debería dominar su experiencia. El consumidor no tendría que pensar en la red, la seguridad o la prevención del fraude cada vez que compra algo. Necesita comprender lo que está autorizando y confiar en que la infraestructura responderá.
Cuando internet funciona, permite utilizarlo sin obligarnos a pensar en cada protocolo detrás de la conexión; cuando falla, toda esa infraestructura se vuelve visible de golpe. Con los pagos digitales ocurre algo parecido.
Conseguir esa simplicidad requiere mucho trabajo detrás: acceso, comercios conectados, interoperabilidad, inversión en seguridad y reglas capaces de asignar responsabilidades. También exige colaboración entre empresas, bancos, fintechs, autoridades y comercios. Ningún actor puede digitalizar por sí solo una economía.
México ya tiene una parte importante de esas piezas. El siguiente movimiento será conseguir que también funcionen en el autobús, el mercado y la tiendita, sin excluir a quienes viven en comunidades con menor conectividad o todavía encuentran en el efectivo su única opción.
Ahí conserva su ventaja el billete: se acepta, se entiende y funciona sin explicación. Los pagos digitales en México tendrán que ofrecer esa misma naturalidad, además de una utilidad que justifique el cambio.
Esa batalla no se decidirá en una presentación sobre innovación. Se jugará en las transacciones del día a día.
¿Quieres conocer más sobre el futuro de los pagos digitales en México?
No te pierdas la conversación completa de Silvana Hernández con Vanessa Luján en Be In!, el podcast de Fast Company México, donde exploran cómo la tecnología, la inteligencia artificial y la innovación están transformando nuestra relación con el dinero.
🎥 YouTube: Mira el episodio completo
🎧 Spotify: Escucha el episodio completo