 [Imagen por: FCMX]


Tener varias tarjetas de crédito también significa administrar varios calendarios. Una fecha de corte aquí, un pago pendiente allá y estados de cuenta repartidos entre aplicaciones. Kiven llega a México con una propuesta centrada en esa tarea cotidiana: reunir la información del crédito para que entender cuánto debes no exija saltar de un banco a otro.
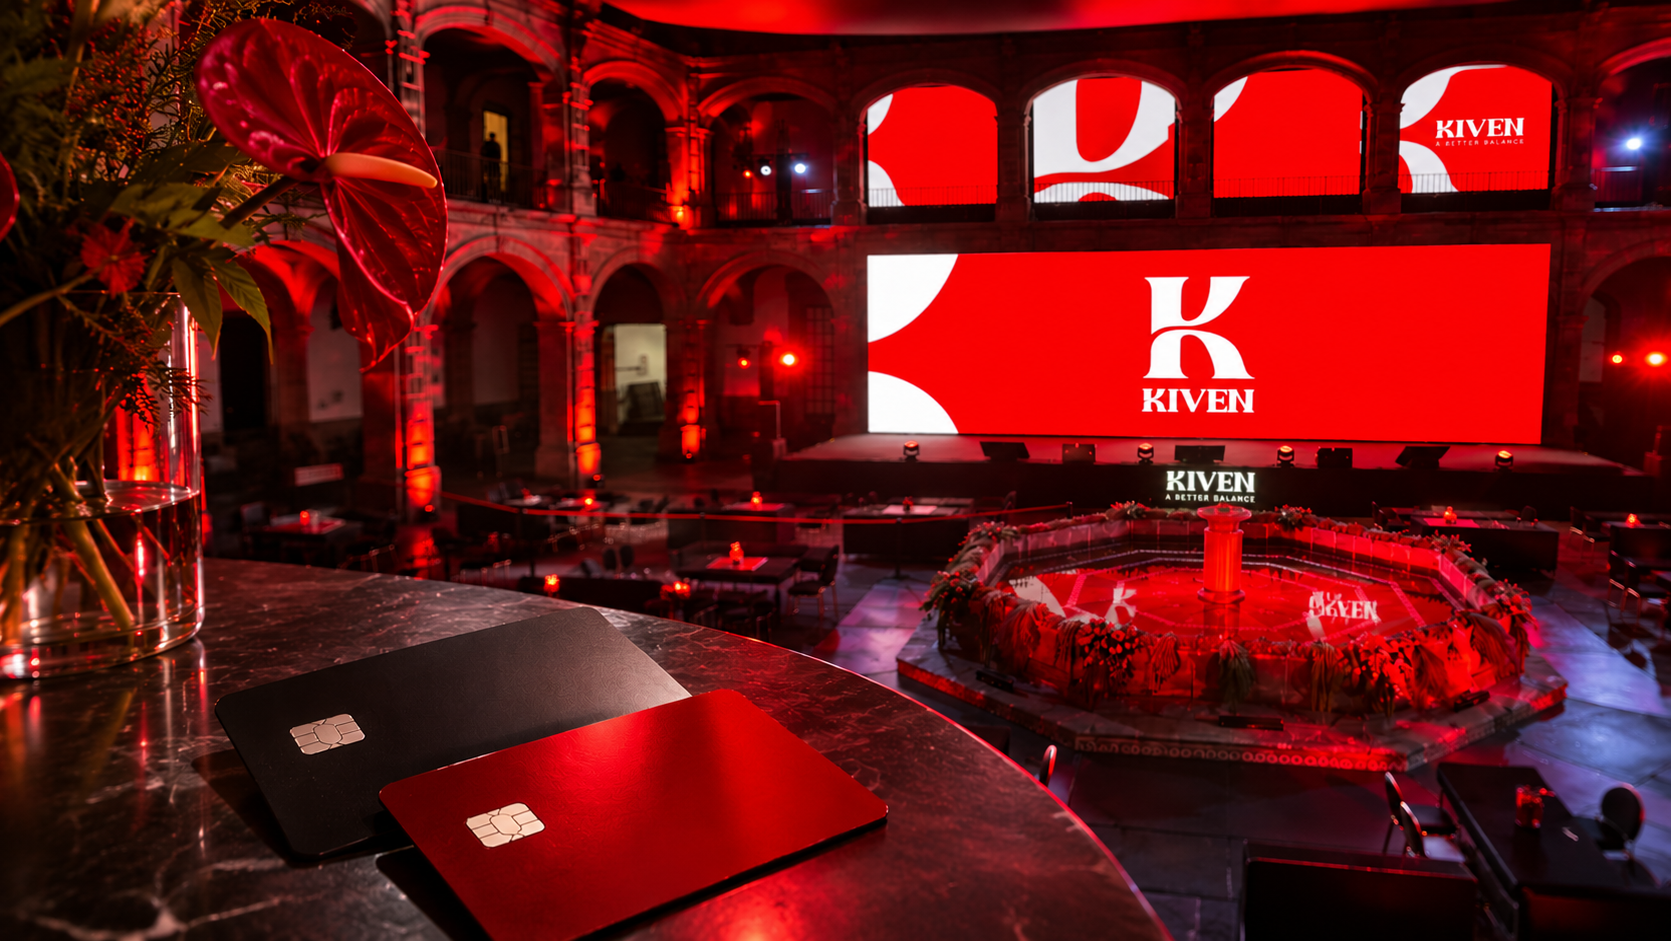
La compañía presentó su plataforma en octubre de 2026 en la Ciudad de México. De acuerdo con su anuncio de lanzamiento, la herramienta permite concentrar saldos, estados de cuenta y fechas de pago de tarjetas de distintas instituciones, sin costo por esas funciones de organización. Francisco Hoyos encabeza la operación en México.
Cómo funciona Kiven para organizar tus tarjetas
El punto de partida es registrar las tarjetas y cargar los estados de cuenta. A partir de esa información, la app ofrece una vista conjunta de los compromisos y permite programar recordatorios. Según la empresa, estos avisos pueden adaptarse a los días de quincena del usuario. La idea es que las obligaciones dejen de verse como notificaciones aisladas.
Para alguien que utiliza varias tarjetas, una pantalla común puede facilitar una pregunta básica: ¿qué parte de su próximo ingreso ya está comprometida? Esa visibilidad tiene sentido en un entorno donde la administración de las deudas ocupa una parte importante de la conversación sobre finanzas personales. Pero ver todos los saldos juntos no reduce, por sí mismo, el dinero que se debe.
Más acceso al crédito exige mejores herramientas
La oportunidad va más allá de una interfaz. La Encuesta Nacional de Inclusión Financiera 2024 muestra que 76.5% de la población de 18 a 70 años tenía al menos un producto financiero, frente a 68.3% en 2018. Sin embargo, solo 27.9% comparó productos al contratarlos, por debajo del 28.9% registrado en 2018.
Esas cifras dibujan una tensión: tener más opciones no equivale a entenderlas mejor. La educación financiera desde aplicaciones y las herramientas para ordenar pagos abordan partes distintas del mismo problema. Una explica conceptos; otra busca hacer visible lo que ocurre con el dinero. Su utilidad depende de que esa información ayude a decidir.
Organizar saldos y contratar crédito son decisiones distintas
Kiven también ofrece financiamiento sujeto a aprobación. Según su propuesta, puede liquidar el saldo de una tarjeta y convertirlo en un calendario de pagos con la plataforma. La diferencia importa: ordenar información es una función de gestión; aceptar ese financiamiento crea una obligación de pago.
La ficha de Kiven en Google Play publica préstamos de hasta 30,000 pesos, plazos de 91 a 360 días y un Costo Anual Total (CAT) de hasta 414%. Son condiciones anunciadas para su oferta de préstamos, no una cotización universal para liquidar cualquier tarjeta. La comparación relevante es entre el costo total de la deuda actual y el de la oferta concreta, incluidos intereses, impuestos y calendario.
Lo que sigue para Kiven en México
La app está disponible para Android. En su hoja de ruta de producto, la compañía anticipa recompensas, cashback y una tarjeta propia. Son planes de expansión, no beneficios que deban darse por disponibles desde ahora.
La apuesta de Kiven apunta a una necesidad concreta: reducir el esfuerzo de administrar crédito repartido entre instituciones. Su prueba estará en convertir esa vista conjunta en decisiones comprensibles, sin confundir una pantalla más ordenada con una deuda más barata. Para las plataformas financieras, facilitar el acceso es solo una parte del trabajo; explicar lo que ese acceso cuesta es la siguiente.