 [Foto por: Mastercard]


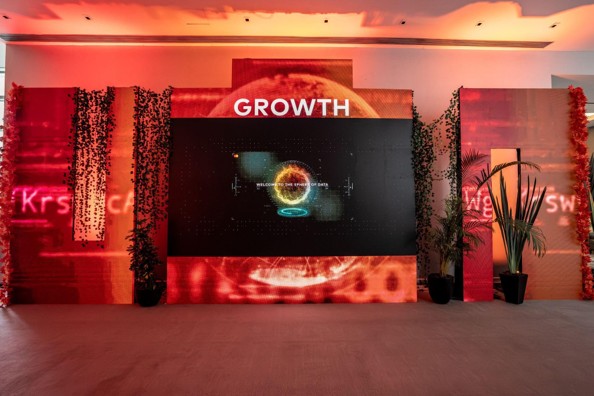
Expertos de diferentes partes del mundo se reunieron en el Mastercard México Summit 2026 para discutir cómo la digitalización fortalece la resiliencia, genera oportunidades e impulsa un crecimiento inclusivo y sostenible. Entre inteligencia artificial, turismo, inclusión financiera y nuevos riesgos digitales, una idea atravesó prácticamente todas las conversaciones del Mastercard México Summit 2026: entrar a la economía digital ya no es opcional.
Aunque parecen conversaciones distintas hablar de pantallas, tarjetas bancarias, algoritmos para detectar fraudes antes de que sucedan, o una pequeña empresa tratando de decidir si comienza a aceptar pagos digitales, durante el evento todas terminaron conectándose.
El 2 de septiembre, especialistas provenientes de América Latina, el Caribe, Estados Unidos y Europa se reunieron en Ciudad de México para hablar sobre el futuro de los pagos, la inteligencia artificial, la ciberseguridad y, sobre todo, qué tiene que ocurrir para que más pequeñas empresas puedan participar de la economía digital.
Fue, en muchos sentidos, una jornada para aprender del futuro de los pagos en México. Y ese futuro tiene menos que ver con sustituir el efectivo por una tarjeta y mucho más con construir una infraestructura donde millones de negocios puedan vender, protegerse, entender a sus clientes y crecer utilizando tecnología.
El gran reto empieza con las pequeñas empresas
Las PyMEs aparecieron una y otra vez en las conversaciones del Summit. En el encuentro se presentaron cifras que ayudan a entender su relevancia: en América Latina y el Caribe, las pequeñas y medianas empresas representan alrededor de 99% de las empresas, generan cerca de 60% del empleo formal y aportan aproximadamente una cuarta parte del PIB regional.
Con esta realidad en mente, se entiende por qué Mastercard espera impactar a más de 1.5 millones de pequeños y micronegocios en México, ampliando su acceso a herramientas, capacidades y soluciones que les permitan crecer y encontrar nuevas oportunidades dentro de la economía digital. El objetivo forma parte de un compromiso global todavía mayor: conectar y proteger a 500 millones de personas y pequeños negocios en su camino hacia la salud financiera para 2030.
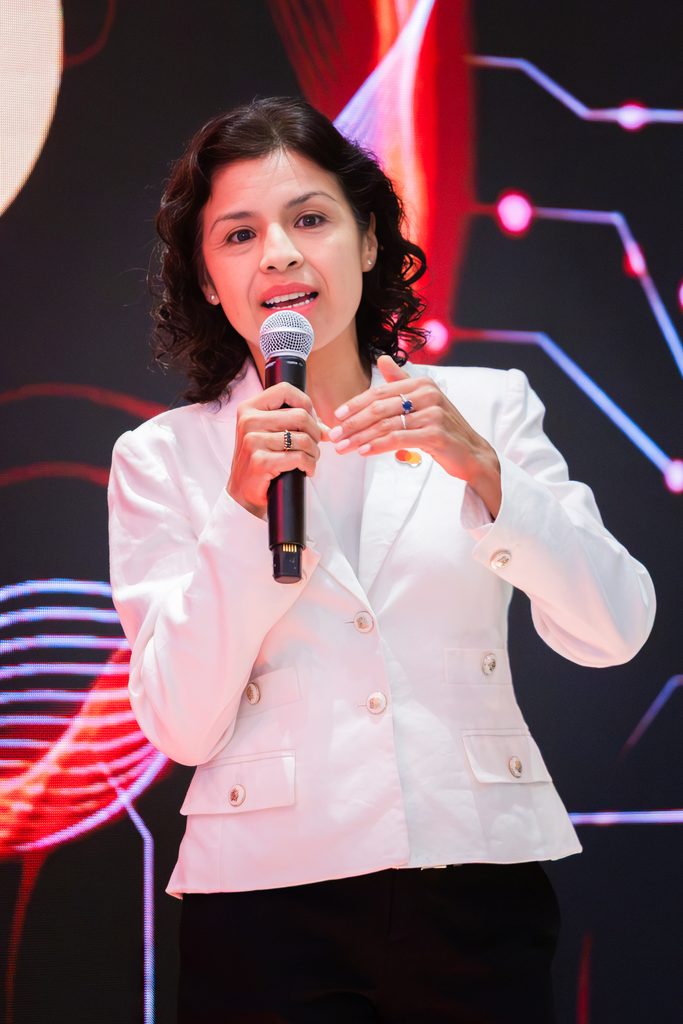
México ocupa un lugar clave en la estrategia de la compañía para construir una economía más inclusiva, conectada y preparada para el futuro” dijo Silvana Hernández, presidenta de la División Norte de América Latina de Mastercard, responsable de las prioridades estratégicas de compañía en México, Centroamérica y el Caribe.
De acuerdo con estudios del Mastercard Economics Institute; 88% de los negocios consultados considera que los pagos digitales ayudan a ahorrar tiempo y dinero, mientras que 68% señala que es “muy probable” que adopte este tipo de herramientas en el futuro. La digitalización de esos negocios, por lo tanto, tiene implicaciones mucho mayores que permitir que alguien pague un café acercando su teléfono a una terminal. También persisten barreras.
Luisa Valle, Directora del Mastercard Ecomomics Institute puso el ejemplo de Guatemala, donde 69% de los consumidores se habría visto obligado a utilizar efectivo al menos una vez al mes a pesar de preferir pagar digitalmente.
El problema no necesariamente es la falta de intención. En muchos mercados todavía existe una diferencia entre querer pagar digitalmente y encontrar un negocio preparado para recibir ese pago. Ahí aparece lo que durante la conferencia se describió como un círculo virtuoso: cuantos más comercios acepten pagos digitales, más consumidores pueden utilizarlos; cuantos más consumidores los utilizan, mayor es el incentivo para que nuevos negocios se digitalicen.
Mastercard quiere llevar a más negocios hacia ese círculo
En México, la compañía anunció una nueva etapa de Mastercard Avance MiPyME, iniciativa de Mastercard Strive desarrollada junto con Fundación Capital. Su objetivo es llegar a un millón de micro y pequeñas empresas, apoyándolas en la adopción y aceptación de pagos digitales y ofreciéndoles capacitación y herramientas para fortalecer sus operaciones. La iniciativa parte de una base considerable: durante los últimos tres años, cerca de 500,000 micro y pequeñas empresas participaron en el programa y fortalecieron sus capacidades digitales.
Visto desde la estrategia regional que encabeza Silvana Hernández, esas cifras ayudan a entender la escala de la apuesta. El objetivo no es únicamente incorporar más terminales o métodos de pago, sino ampliar la cantidad de personas y empresas capaces de participar de forma competitiva y segura en la economía digital. Con los nuevos compromisos anunciados.
Es una manera distinta de mirar la digitalización: no solo como infraestructura financiera, sino como una herramienta para que los pequeños negocios encuentren clientes, mejoren sus capacidades, protejan sus operaciones y tengan mayores posibilidades de crecer.
Para Jon Huntsman, Vice Chairman and President, Strategic Growth de Mastercard, la recomendación para las empresas que todavía observan la transición desde lejos fue sencilla: entrar al mundo digital sin miedo. La digitalización, planteó, requiere avanzar de manera colectiva. América Latina tiene a su favor el tamaño de sus economías, el comercio y una combinación de mercados que puede abrir nuevas oportunidades para la región.
Cuando aceptar una tarjeta también cambia una ciudad
La relación entre pagos digitales y crecimiento también apareció al hablar de turismo. De acuerdo con las cifras presentadas durante la conferencia, el turismo representa alrededor de 18% del PIB de República Dominicana, frente a aproximadamente 8% en México.
Pero la parte interesante ocurre después de que llega el turista. Su gasto se distribuye entre hoteles, restaurantes, transporte, entretenimiento, experiencias y comercios locales. En destinos de playa, por ejemplo, una mayor aceptación de pagos digitales puede permitir que una parte del gasto salga de los grandes complejos hoteleros y llegue también a negocios más pequeños. La inclusión financiera, dijo Valle al cerrar su participación, puede comenzar con una cuenta bancaria o una tarjeta, pero “el verdadero impacto ocurre cuando se usa de manera cotidiana”.
La IA necesita algo más importante que hype
Si los pagos digitales fueron uno de los ejes de la conversación, la inteligencia artificial fue probablemente la tecnología que más preguntas planteó sobre la mesa.
David Kerrigan, autor, conferencista y futurista, comenzó su conferencia señalando una contradicción que muchas empresas reconocen: todo el mundo habla de IA, pero no necesariamente sabe qué quiere hacer con ella.
Describió tres fuerzas que están impulsando buena parte de su adopción corporativa: el hype, el FOMO (Fear Of Missing Out o miedo a perderse de algo), la sensación de que “deberíamos estar utilizando IA, aunque no sabemos exactamente cómo” y, finalmente, la búsqueda de beneficios reales para el negocio.
Para Kerrigan, ahí se encuentra la diferencia importante. Dar acceso a una herramienta de inteligencia artificial no equivale a hacerla útil. “Access is not the same as value”, dijo.
El criterio tendría que ser otro: encontrar un retorno medible y preguntarse dónde una herramienta puede ayudar a hacer mejor un trabajo, crear un producto distinto o resolver un problema concreto. En otras palabras: no es suficiente utilizar IA. Hay que tener claro para qué utilizarla.
Kerrigan también habló de la transición de la IA generativa hacia la llamada IA agéntica, en la que los sistemas dejan de limitarse a producir contenido y empiezan a ejecutar tareas y tomar determinadas acciones. Eso podría alterar incluso la definición tradicional de consumidor.
En un escenario donde agentes digitales puedan comparar precios, revisar disponibilidad, analizar condiciones de compra o eventualmente realizar transacciones, las empresas podrían tener que diseñar experiencias no solo para clientes humanos, sino también para sistemas de inteligencia artificial actuando en nombre de ellos. Las organizaciones, planteó, están avanzando hacia estructuras híbridas. Y sus consumidores probablemente también lo harán.
Más digital significa también más seguridad
La otra cara de esta transformación es el riesgo. Durante las activaciones del Summit, Mastercard mostró herramientas con las que analiza patrones para identificar posibles ataques y comportamientos relacionados con fraude, incluso a partir de información limitada. Brasil, México y mercados del sudeste asiático fueron mencionados durante las explicaciones como territorios particularmente complejos en materia de fraude.
La compañía también presentó PyMEs Ciberseguras junto con la Asociación Mexicana de la Industria de Tecnologías de Información (AMITI), iniciativa que busca llegar a 500,000 micro, pequeñas y medianas empresas. Entre sus herramientas se encuentra My Cyber Risk, diseñada para ayudar a los negocios a identificar vulnerabilidades, comprender riesgos y fortalecer su protección digital. La seguridad deja así de ser un problema reservado para grandes corporaciones. Si una pequeña empresa se digitaliza, también necesita aprender a proteger esa nueva infraestructura.
El pago es apenas el principio
Al terminar el recorrido, y después de hablar de pagos, agentes de IA, fraude, turismo, pequeñas empresas y herramientas de inteligencia de negocios, resultaba difícil seguir pensando en Mastercard como una simple compañía de red de pagos. Su tecnología se mueve y habilita todo el proceso: desde la aceptación de un pago y la detección de riesgos hasta el análisis de información que puede ayudar a una empresa a tomar decisiones.
Para las PyMEs, la transición digital tampoco termina cuando aparece una terminal sobre el mostrador. Digitalizarse puede significar conocer mejor al cliente, reducir fricciones, protegerse del fraude, llegar a nuevos mercados o utilizar inteligencia artificial para hacer mejor un trabajo.
El futuro de los pagos en México posiblemente se juegue ahí: no en el momento específico en que alguien acerca una tarjeta o un teléfono para pagar, sino en todo lo que esa conexión hace posible.
Y si algo dejaron claro los expertos reunidos en el Mastercard México Summit 2026 es que participar en ese futuro requerirá tecnología, sí, pero también confianza, propósito y una razón clara para utilizarla.